
Strutturazione patrimoniale
Holding in Andorra: dividendi e plusvalenze esenti, a condizione di rispettare le regole.
Partecipazione del 5 % per 12 mesi, controllata sufficientemente tassata, sostanza reale: verifichiamo il suo caso prima che firmi.
10 %
imposta sulle società
5 %
partecipazione minima
12 mesi
di partecipazione ininterrotta
3000 €
capitale minimo di una SL
Valori verificati sui testi ufficiali, ottobre 2026.
9
giurisdizioni confrontate con cifre documentate
382
cifre legali verificate e datate
0
cifre inventate: tutto è documentato
FR + AD
norme andorrane e francesi
Prima di creare qualsiasi cosa
Le 5 insidie di una holding in Andorra.
La holding è uno strumento serio. Diventa pericolosa quando la si costituisce per le ragioni sbagliate.
Trappola n. 1
Credere che cancelli l'imposta francese.
Un residente fiscale francese resta imponibile in Francia sui dividendi che percepisce ed è esposto alle norme sulle entità a regime fiscale privilegiato (articoli 123 bis, 209 B e 238 A del CGI). Il paese della holding non cambia l'imposta personale.
Trappola n. 2
Mancare la durata della partecipazione.
L'esenzione richiede 12 mesi di partecipazione ininterrotta prima della scadenza del dividendo e almeno 5 %. Un giorno in meno e si applica l'imposta ordinaria.
Trappola n. 3
Dimenticare l'autorizzazione all'investimento.
Per un socio non residente, la costituzione richiede un'autorizzazione preventiva: decisione entro 2 mesi e il silenzio equivale a rifiuto.
Trappola n. 4
Gestire la holding dalla Francia.
La residenza di una società si valuta in base al luogo di direzione effettiva. Una holding andorrana gestita dalla Francia può essere tassata in Francia.
Trappola n. 5
Trascurare il fascicolo di prove.
La prova dell'esenzione spetta a lei. Senza registro, date e giustificativi dell'imposta della controllata, l'esenzione può essere negata anche se le condizioni erano rispettate.
Simulatore gratuito
Il suo dividendo è esente?
Quota detenuta, durata, paese della controllata, azionista finale: le tre condizioni vengono verificate e l'imposta andorrana evitata viene quantificata.
Dividendo ricevuto dalla holding
Esente da IS
Netto conservato dalla holding: 100.000 €
- Dividendo lordo
- 100.000 €
- Ritenuta alla fonte (paese della controllata)
- 0 €
- Imposta sulle società andorrana (10%)
- 0 €
- Imposta evitata grazie all'esenzione
- 10.000 €
- Percentuale di detenzione20 % detenuto per un minimo di 5 %.
- Durata di detenzione18 mesi per un minimo di 12 mesi prima della scadenza del dividendo.
- Imposta sostenuta dalla controllataPaese legato all'Andorra da una convenzione: condizione ritenuta soddisfatta.
Ridistribuito a un residente andorrano, il dividendo di un'entità residente soggetta a IS è esente da IRPF (art. 5 j Llei 5/2014), fatta salva la residenza effettiva.
Il percorso
Sei tappe per una holding che regge a un controllo.
- 1
Diagnosi della sua situazione
Residenza fiscale attuale e prevista, partecipazioni, controllate, obiettivo: inquadriamo prima di costituire.
- 2
Scelta dello schema
Holding, SL da sola o altro paese: confrontiamo con cifre, non con slogan.
- 3
Autorizzazione all'investimento
Pratica preparata se un socio non è residente, con il calendario reale della decisione.
- 4
Costituzione
Statuto, capitale, notaio, registro, titolari effettivi: con i professionisti partner in loco.
- 5
Sostanza e banca
Sede, decisioni, contabilità locale e fascicolo di conformità per l'apertura del conto.
- 6
Fascicolo di prove
Registro dei titoli, date, giustificativi dell'imposta della controllata: pronto prima della prima distribuzione.
Cosa ottiene
Un parere strutturato, come lo darebbe uno studio.
Una risposta chiara: holding, SL o niente, con le motivazioni.
Il nostro impegno, nero su bianco
- Diagnosi e primo colloquio gratuiti, senza impegno.
- Resta libero di scegliere i suoi professionisti.
- Nessuna cifra senza fonte né data.
- Le diciamo se una holding non ha senso per lei.
Probabilmente non fa per Lei se…
- Continua a vivere in Francia e cerca di sfuggire lì alle imposte: la struttura non produrrà l'effetto atteso.
- Vuole una società senza attività né gestione reale: è il maggior rischio fiscale e bancario.
- Cerca di occultare dei redditi: non lavoriamo così.
Incluso nel suo accompagnamento
- Diagnosi di residenza : Francia, Andorra, o trasferimento da preparare
- Scelta dello schema : holding, SL da sola o altro paese
- Verifica dell'esenzione : partecipazione, durata, imposta della controllata
- Pratica di autorizzazione : se un socio non è residente
- Sostanza e banca : sede, decisioni, conformità
- Fascicolo di prove : pronto prima della prima distribuzione
- Area clienti e assistente : avanzamento, documenti, risposte a qualsiasi ora
Le sue obiezioni
Le domande che si pongono tutti i titolari di una holding.
Una holding andorrana mi fa risparmiare imposte?+
Esenta i dividendi e le plusvalenze su partecipazioni dall'imposta sulle società andorrana se le condizioni sono rispettate. Ma l'imposta personale dipende dalla sua residenza: un residente fiscale francese resta imponibile in Francia. Del resto, il divario sulla società stessa è modesto rispetto al regime francese madre-figlia, che reintegra soltanto 5 % dei dividendi.
Bisogna essere residenti in Andorra?+
Non giuridicamente per detenere la società, ma un socio non residente deve ottenere un'autorizzazione all'investimento straniero (decisione entro 2 mesi, il silenzio equivale a rifiuto), e il vantaggio fiscale presuppone una residenza reale.
Quali sono le condizioni dell'esenzione?+
Una partecipazione di almeno 5 %, senza interruzioni per 12 mesi, in una controllata che sopporti almeno 50 % dell'aliquota generale andorrana. L'onere della prova spetta a lei.
L'Andorra è nella lista nera francese?+
No, non figura nell'elenco degli Stati e territori non cooperativi del decreto del 15 aprile 2026. La sua aliquota può tuttavia farla rientrare nel regime fiscale privilegiato, il che comporta l'applicazione di regole specifiche.
Un'altra giurisdizione sarebbe migliore?+
Dipende dalla sua residenza, dalle sue controllate e dalla sostanza che può garantire. Il nostro confronto tra nove paesi fornisce cifre datate e documentate, senza classifiche artificiali.
Quanto costa lavorare con voi?+
La diagnosi e il primo colloquio sono gratuiti e senza impegno. Gli onorari dei professionisti (avvocato, gestor, notaio) le vengono comunicati per iscritto prima di qualsiasi impegno, e resta libero di scegliere un altro professionista.
Diagnosi gratuita
Descriva la sua situazione. Torniamo con un parere chiaro.
- ✔ Primo colloquio gratuito, senza impegno
- ✔ Un professionista in loco la richiama
- ✔ I suoi dati non vengono mai rivenduti
Preferisce parlare subito? La nostra assistente risponde in basso a destra, e può prenotare un orario.

Andorimo mette in contatto i propri visitatori con professionisti partner stabiliti in Andorra, nella cui struttura deteniamo una partecipazione: veda la trasparenza sulle nostre remunerazioni. Le cifre sono quelle dell'edizione in corso e riportano la data di verifica. Nessun risultato è garantito: questa pagina informa e non sostituisce una consulenza legale o fiscale personalizzata.
I nostri uffici
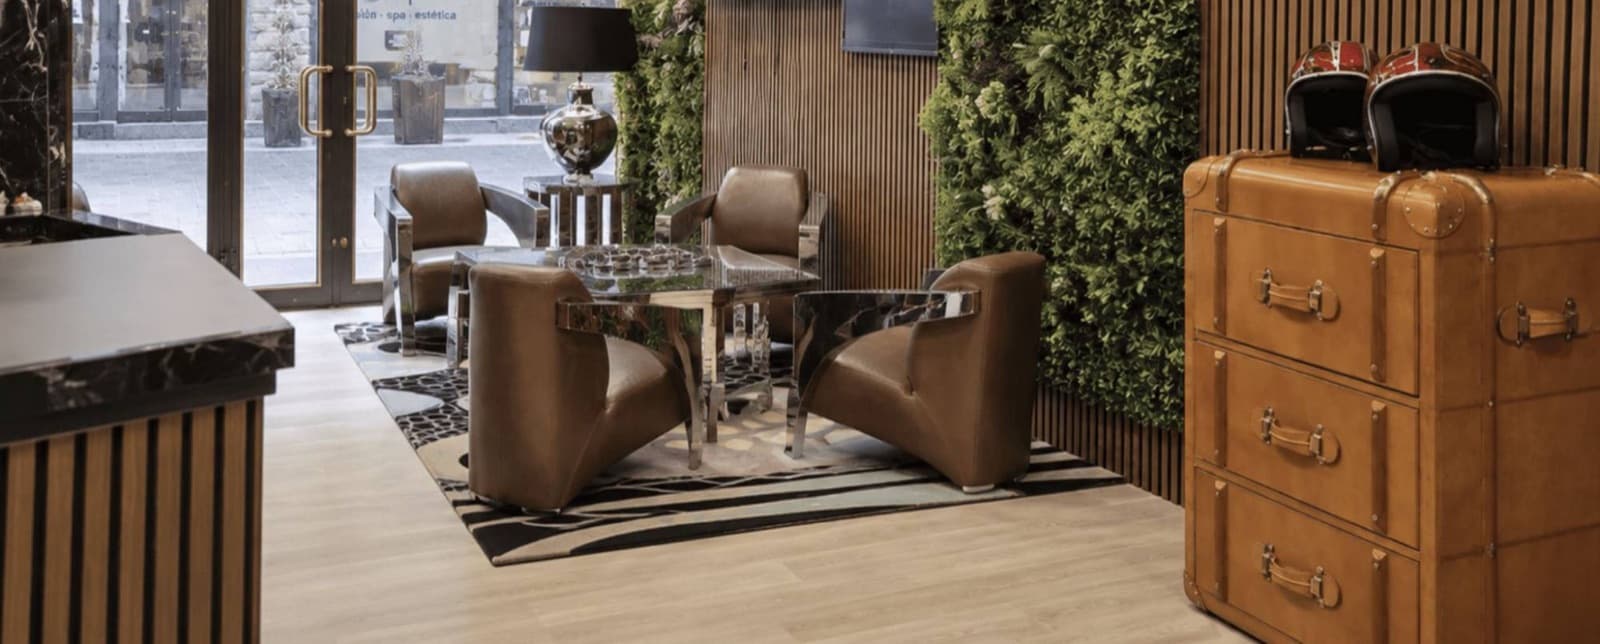
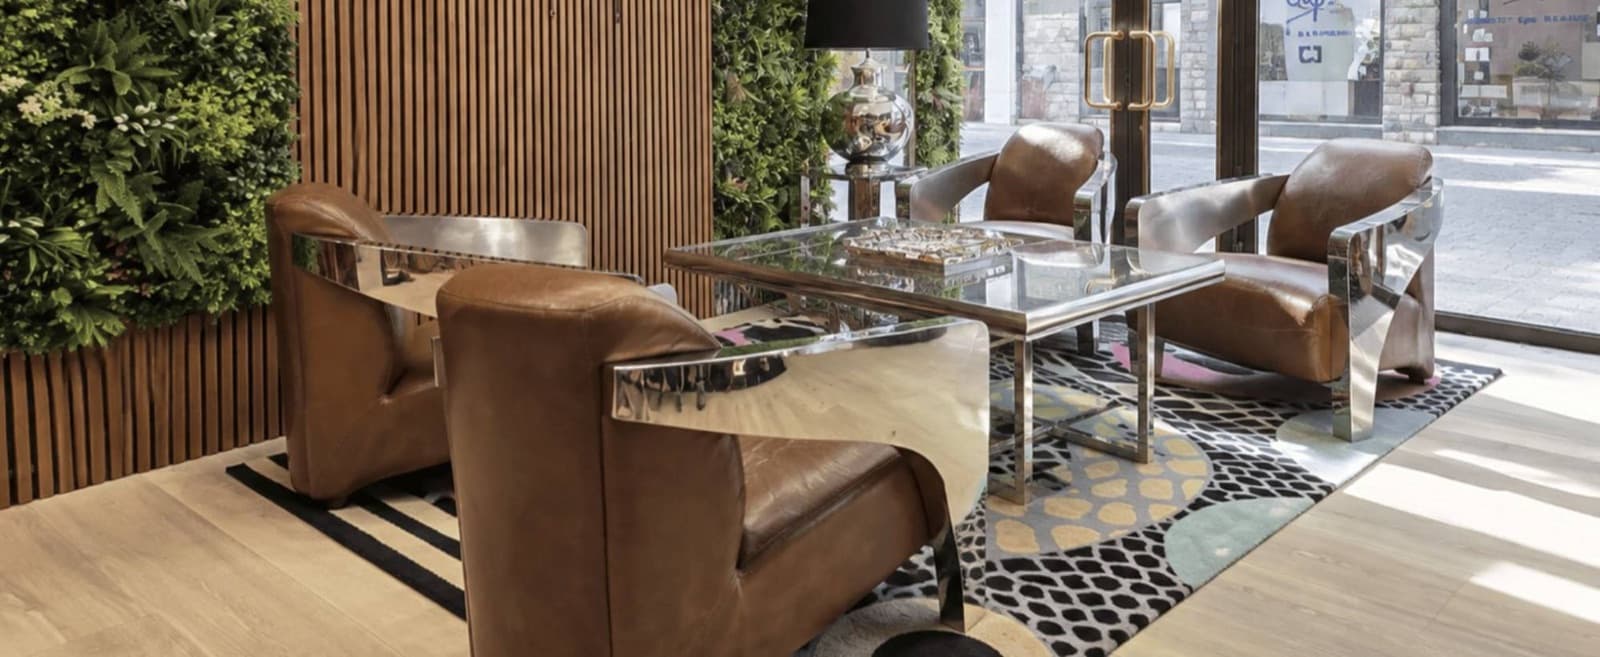
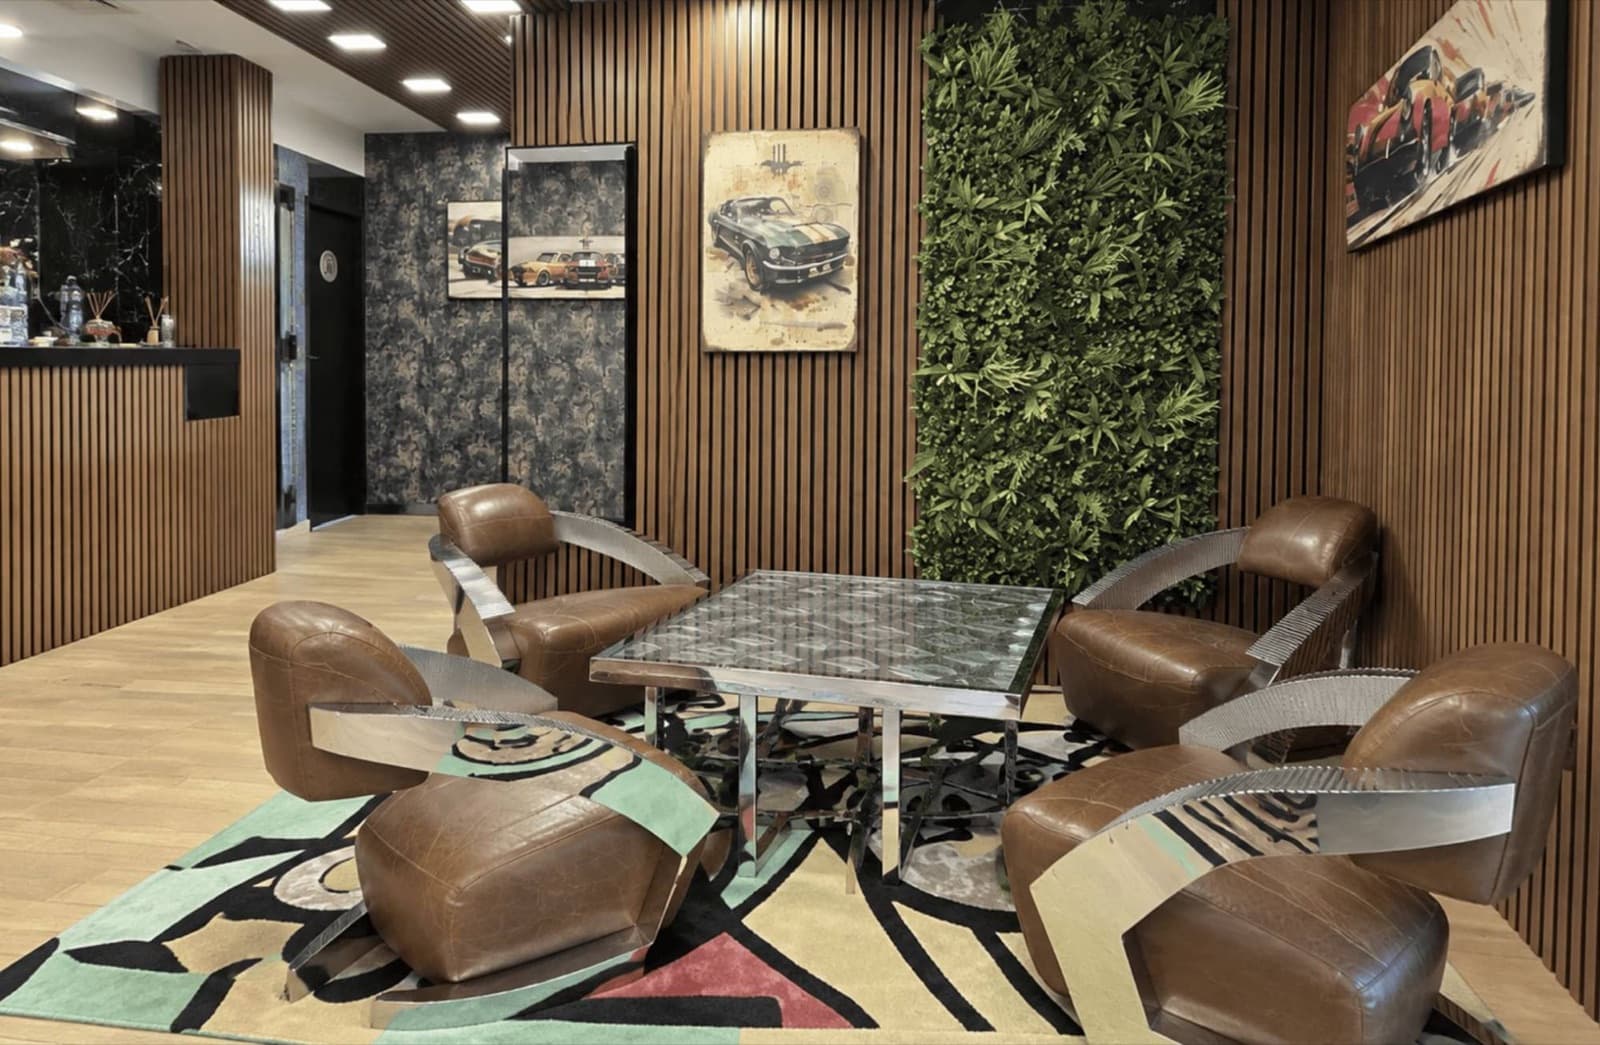
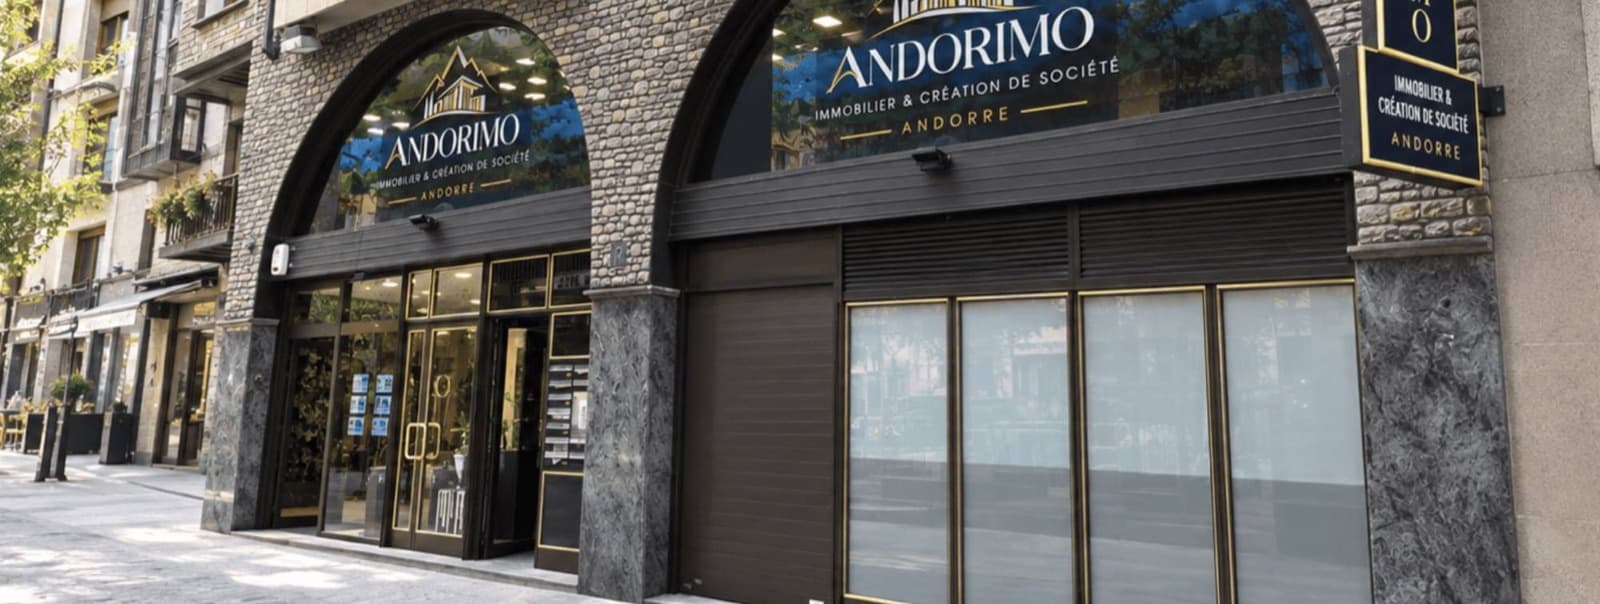
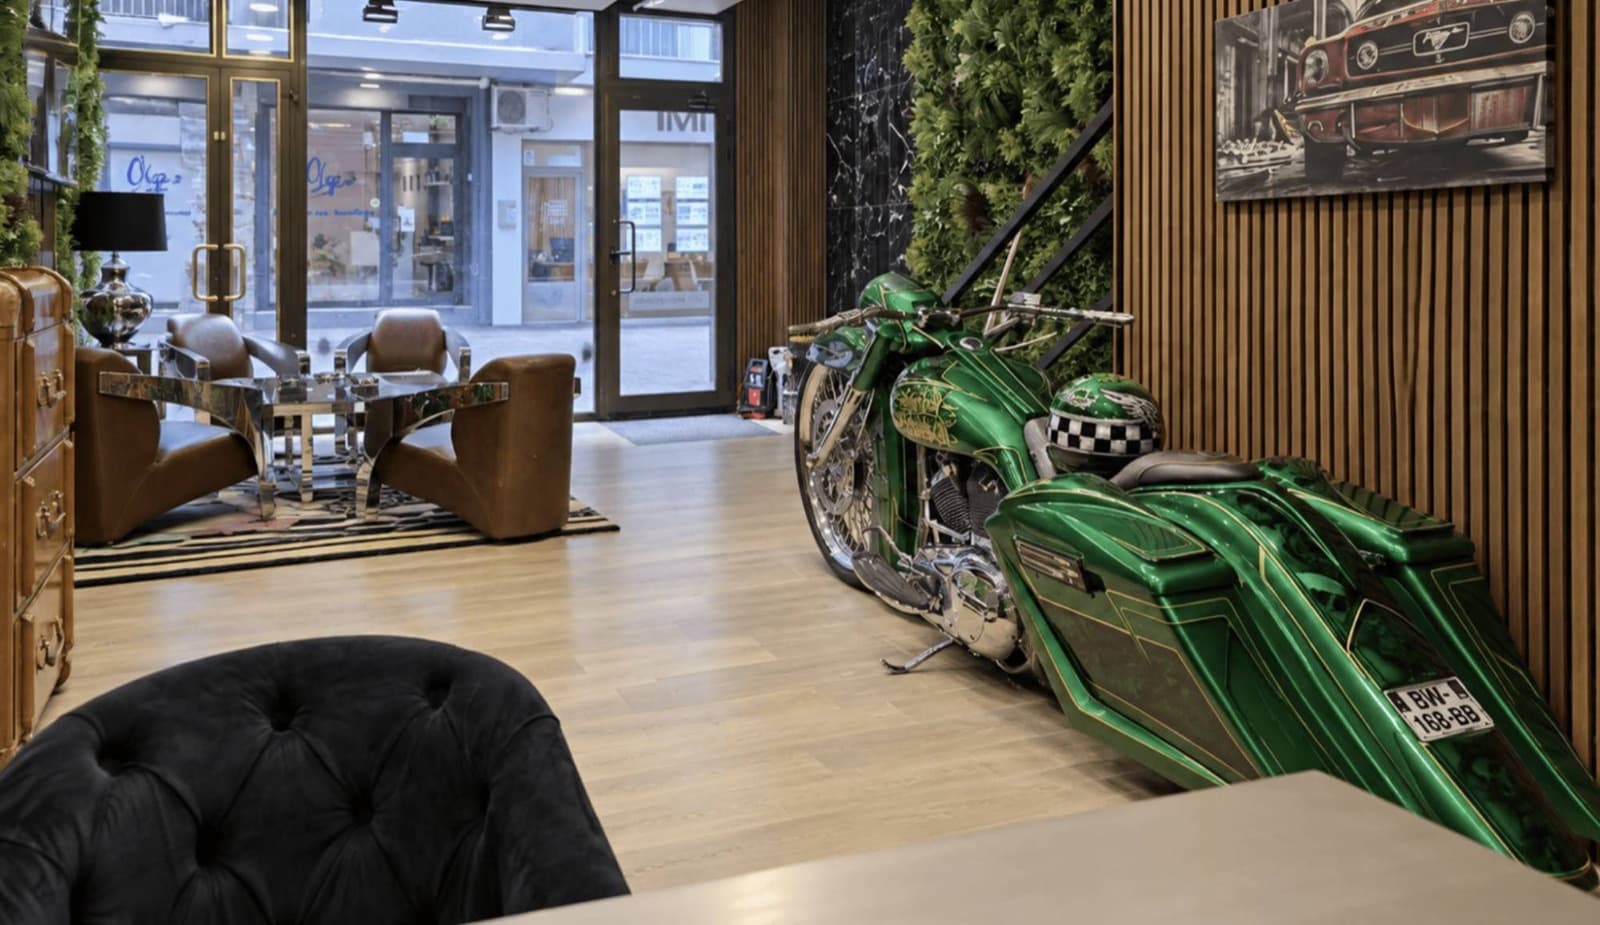
Uffici reali in Andorra
Vetrina sulla strada, salotto di accoglienza e team sul posto: prenoti un appuntamento per incontrarci.
Edifici Sant Miquel, Carrer Callaueta, 14, AD500 Andorra la Vella, Andorre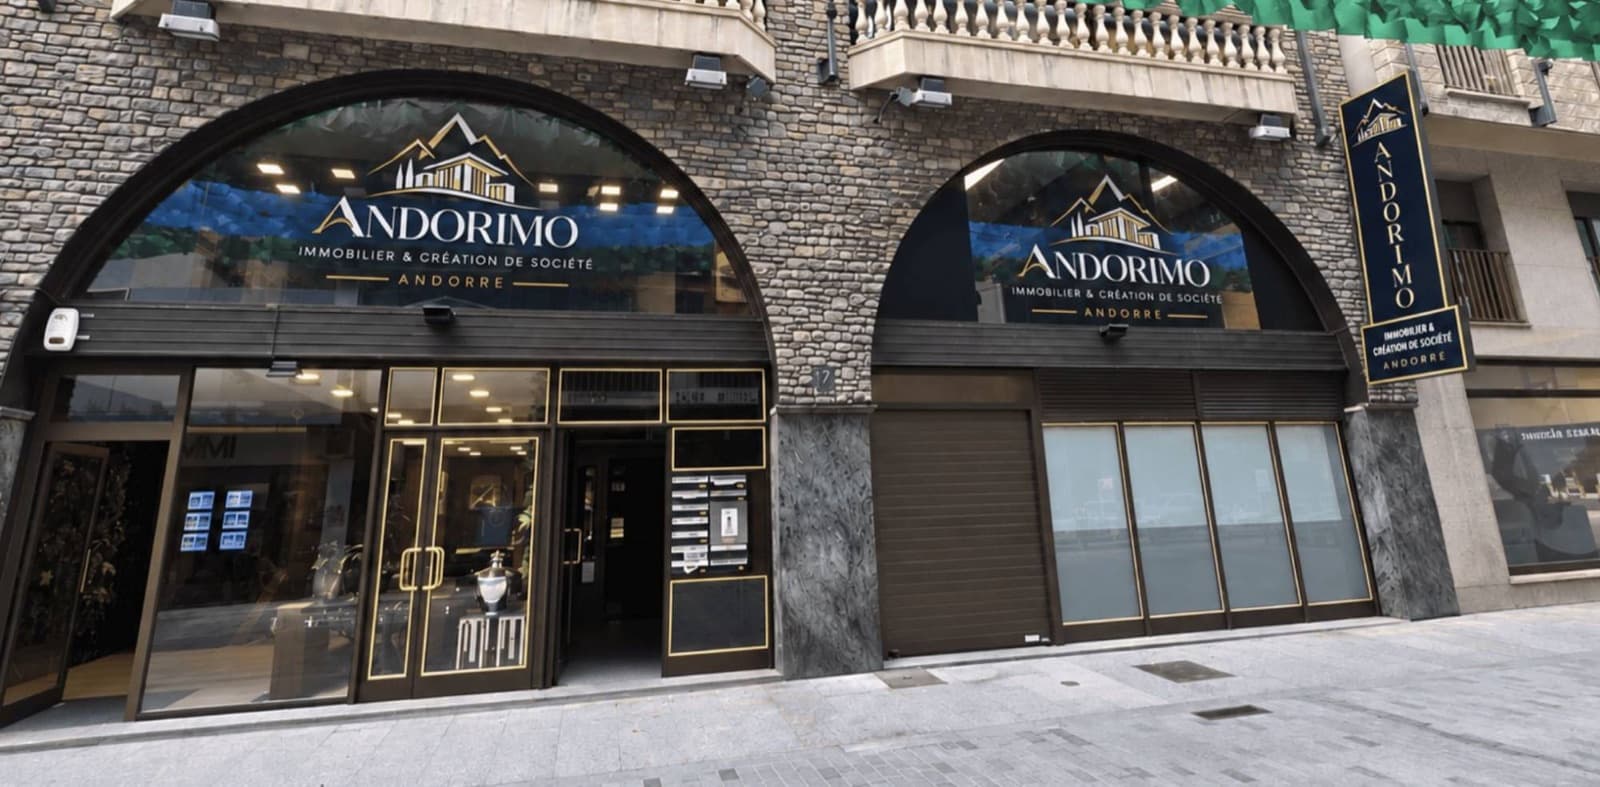
Il nostro team
- David F.Fondatore
- Sébastien PoliManager
 Sophie ChiarraResponsabile clienti