
Estructuración patrimonial
Holding en Andorra: dividendos y plusvalías exentos, siempre que se respeten las reglas.
Participación del 5 % durante 12 meses, filial suficientemente gravada, sustancia real: verificamos su caso antes de que firme.
10 %
impuesto sobre sociedades
5 %
participación mínima
12 meses
de participación ininterrumpida
3000 €
capital mínimo de una SL
Valores verificados en los textos oficiales, octubre de 2026.
9
jurisdicciones comparadas con cifras documentadas
382
cifras legales verificadas y fechadas
0
cifras inventadas: todo tiene fuente
FR + AD
normas andorranas y francesas
Antes de crear nada
Las 5 trampas de una holding en Andorra.
La holding es una herramienta seria. Se vuelve peligrosa cuando se monta por las razones equivocadas.
Trampa n.º 1
Creer que borra el impuesto francés.
Un residente fiscal francés sigue tributando en Francia por los dividendos que percibe, y queda expuesto a las normas sobre entidades en régimen fiscal privilegiado (artículos 123 bis, 209 B y 238 A del CGI). El país de la holding no cambia el impuesto personal.
Trampa n.º 2
Fallar en la duración de la tenencia.
La exención exige 12 meses de tenencia ininterrumpida antes del vencimiento del dividendo, y como mínimo 5 %. Un día menos y se aplica el impuesto de derecho común.
Trampa n.º 3
Olvidar la autorización de inversión.
Para un socio no residente, la constitución requiere una autorización previa: decisión en 2 meses, y el silencio equivale a denegación.
Trampa n.º 4
Gestionar la holding desde Francia.
La residencia de una sociedad se juzga por el lugar de dirección efectiva. Una holding andorrana dirigida desde Francia puede tributar en Francia.
Trampa n.º 5
Descuidar el expediente de pruebas.
La prueba de la exención le corresponde a usted. Sin registro, fechas y justificantes del impuesto de la filial, la exención puede denegarse aunque se cumplieran las condiciones.
Simulador gratuito
¿Está exento su dividendo?
Porcentaje poseído, duración, país de la filial, accionista final: se verifican las tres condiciones y se cuantifica el impuesto andorrano evitado.
Dividendo recibido por la holding
Exento de IS
Neto conservado por la holding: 100.000 €
- Dividendo bruto
- 100.000 €
- Retención en origen (país de la filial)
- 0 €
- Impuesto sobre Sociedades andorrano (10 %)
- 0 €
- Impuesto evitado gracias a la exención
- 10.000 €
- Porcentaje de participación20 % poseído para un mínimo de 5 %.
- Duración de la tenencia18 meses para un mínimo de 12 meses antes del vencimiento del dividendo.
- Impuesto soportado por la filialPaís vinculado a Andorra por un convenio: condición considerada cumplida.
Redistribuido a un residente andorrano, el dividendo de una entidad residente sujeta al IS está exento de IRPF (art. 5 j Llei 5/2014), siempre que la residencia sea efectiva.
El recorrido
Seis etapas para una holding que resista una inspección.
- 1
Diagnóstico de su situación
Residencia fiscal actual y prevista, participaciones, filiales, objetivo: lo planteamos antes de constituir.
- 2
Elección del esquema
Holding, SL sola u otro país: comparamos con cifras, no con eslóganes.
- 3
Autorización de inversión
Expediente preparado si un socio no es residente, con el calendario real de la decisión.
- 4
Constitución
Estatutos, capital, notario, registro, titulares reales: con los profesionales colaboradores sobre el terreno.
- 5
Sustancia y banco
Domicilio, decisiones, contabilidad local y expediente de cumplimiento para la apertura de la cuenta.
- 6
Expediente de pruebas
Registro de títulos, fechas, justificantes del impuesto de la filial: listo antes de la primera distribución.
Para profundizar
Todo está explicado, con las fuentes.
Lo que obtiene
Un dictamen estructurado, como lo haría un despacho.
Una respuesta clara: holding, SL o nada, con las razones.
Nuestro compromiso, negro sobre blanco
- Diagnóstico y primer intercambio gratuitos, sin compromiso.
- Usted sigue siendo libre de elegir a sus profesionales.
- Ninguna cifra sin fuente ni fecha.
- Le decimos si una holding no tiene sentido para usted.
Probablemente no es para usted si…
- Sigue viviendo en Francia y busca escapar allí del impuesto: la estructura no producirá el efecto esperado.
- Quiere una sociedad sin actividad ni gestión real: es el mayor riesgo fiscal y bancario.
- Busca ocultar ingresos: no trabajamos así.
Incluido en su acompañamiento
- Diagnóstico de residencia : Francia, Andorra, o salida por preparar
- Elección del esquema : holding, SL sola u otro país
- Prueba de la exención : participación, duración, impuesto de la filial
- Expediente de autorización : si un socio no es residente
- Sustancia y banco : domicilio, decisiones, cumplimiento
- Expediente de pruebas : listo antes de la primera distribución
- Área de cliente y asistente : avance, documentos, respuestas a cualquier hora
Sus objeciones
Las preguntas que se hacen todos los titulares de una holding.
¿Una holding andorrana me hace ahorrar impuestos?+
Exime los dividendos y las plusvalías de participaciones del impuesto sobre sociedades andorrano si se cumplen las condiciones. Pero el impuesto personal depende de su residencia: un residente fiscal francés sigue tributando en Francia. La diferencia en la propia sociedad es, además, reducida frente al régimen francés matriz-filial, que solo reintegra 5 % de los dividendos.
¿Hay que ser residente en Andorra?+
No jurídicamente para ser titular de la sociedad, pero un socio no residente debe obtener una autorización de inversión extranjera (decisión en 2 meses, el silencio equivale a denegación), y el interés fiscal presupone una residencia real.
¿Cuáles son las condiciones de la exención?+
Una participación de al menos 5 %, sin interrupción durante 12 meses, en una filial que soporte al menos 50 % del tipo general andorrano. La prueba le corresponde a usted.
¿Está Andorra en la lista negra francesa?+
No, no figura en la lista de Estados y territorios no cooperativos de la orden del 15 de abril de 2026. Sin embargo, su tipo puede hacer que se la considere sujeta al régimen fiscal privilegiado, lo que expone a normas específicas.
¿Sería mejor otra jurisdicción?+
Depende de su residencia, de sus filiales y de la sustancia que pueda asegurar. Nuestra comparativa de nueve países ofrece cifras fechadas y documentadas, sin clasificaciones artificiales.
¿Cuánto cuesta trabajar con ustedes?+
El diagnóstico y el primer intercambio son gratuitos y sin compromiso. Los honorarios de los profesionales (abogado, gestor, notario) se le comunican por escrito antes de cualquier compromiso, y usted sigue siendo libre de elegir a otro profesional.
Diagnóstico gratuito
Describa su situación. Volvemos con un dictamen claro.
- ✔ Primer intercambio gratuito, sin compromiso
- ✔ Un profesional sobre el terreno le llama
- ✔ Sus datos nunca se revenden
¿Prefiere hablar ahora mismo? Nuestra asistente responde abajo a la derecha, y puede reservar un hueco.

Andorimo pone en contacto a sus visitantes con profesionales colaboradores establecidos en Andorra, en cuya estructura tenemos una participación: consulte la transparencia sobre nuestras remuneraciones. Las cifras son las de la edición en curso y llevan su fecha de verificación. No se garantiza ningún resultado: esta página informa y no sustituye un asesoramiento jurídico o fiscal personalizado.
Nuestras oficinas
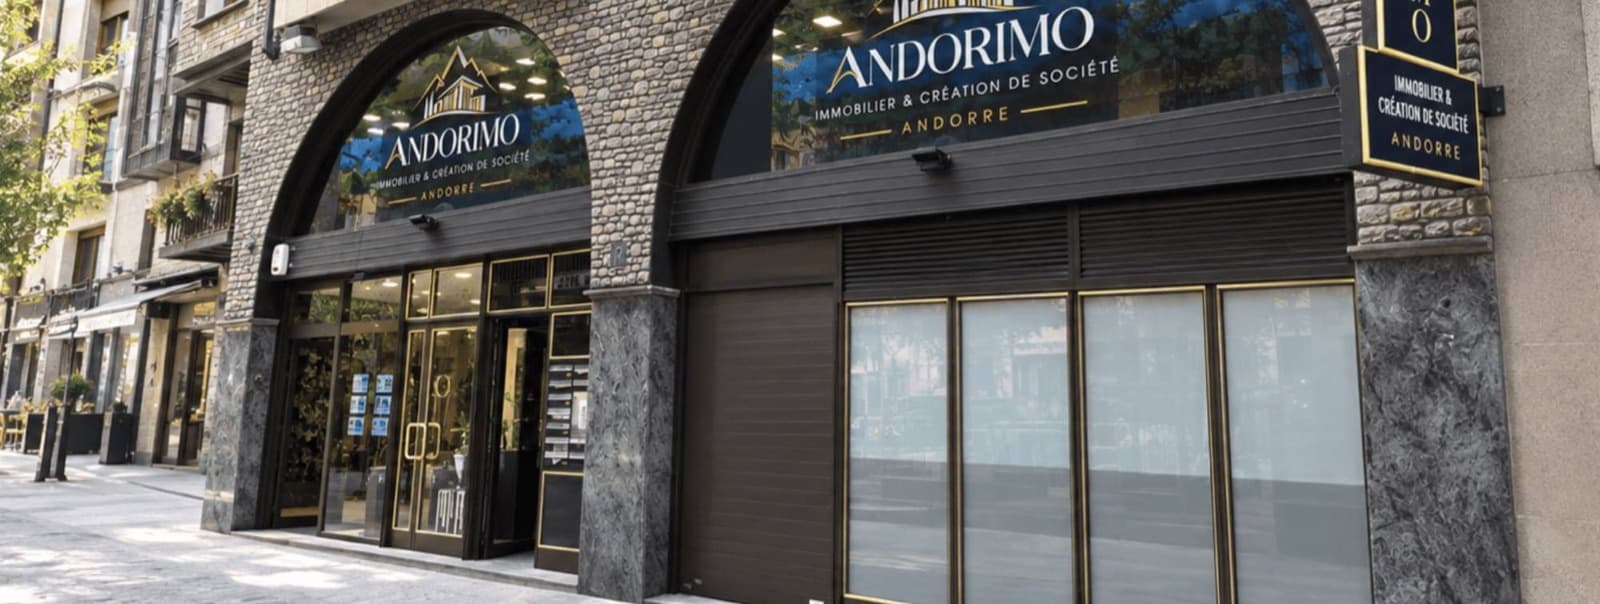
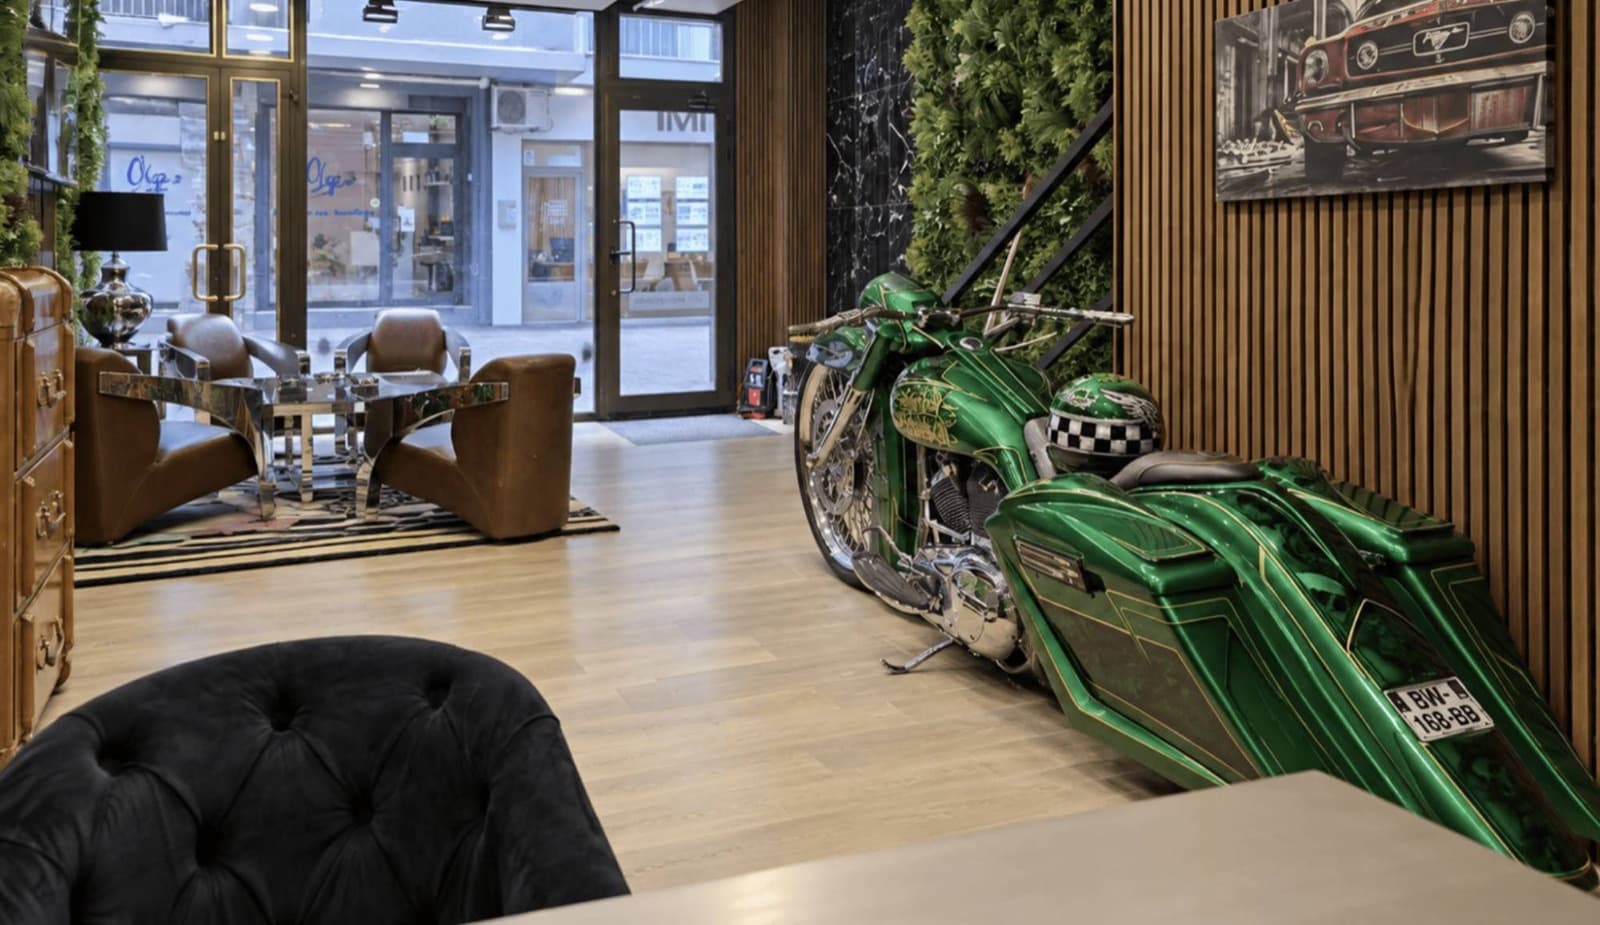
Oficinas reales en Andorra
Escaparate a pie de calle, sala de recepción y equipo en el lugar: pida cita para conocernos.
Edifici Sant Miquel, Carrer Callaueta, 14, AD500 Andorra la Vella, Andorre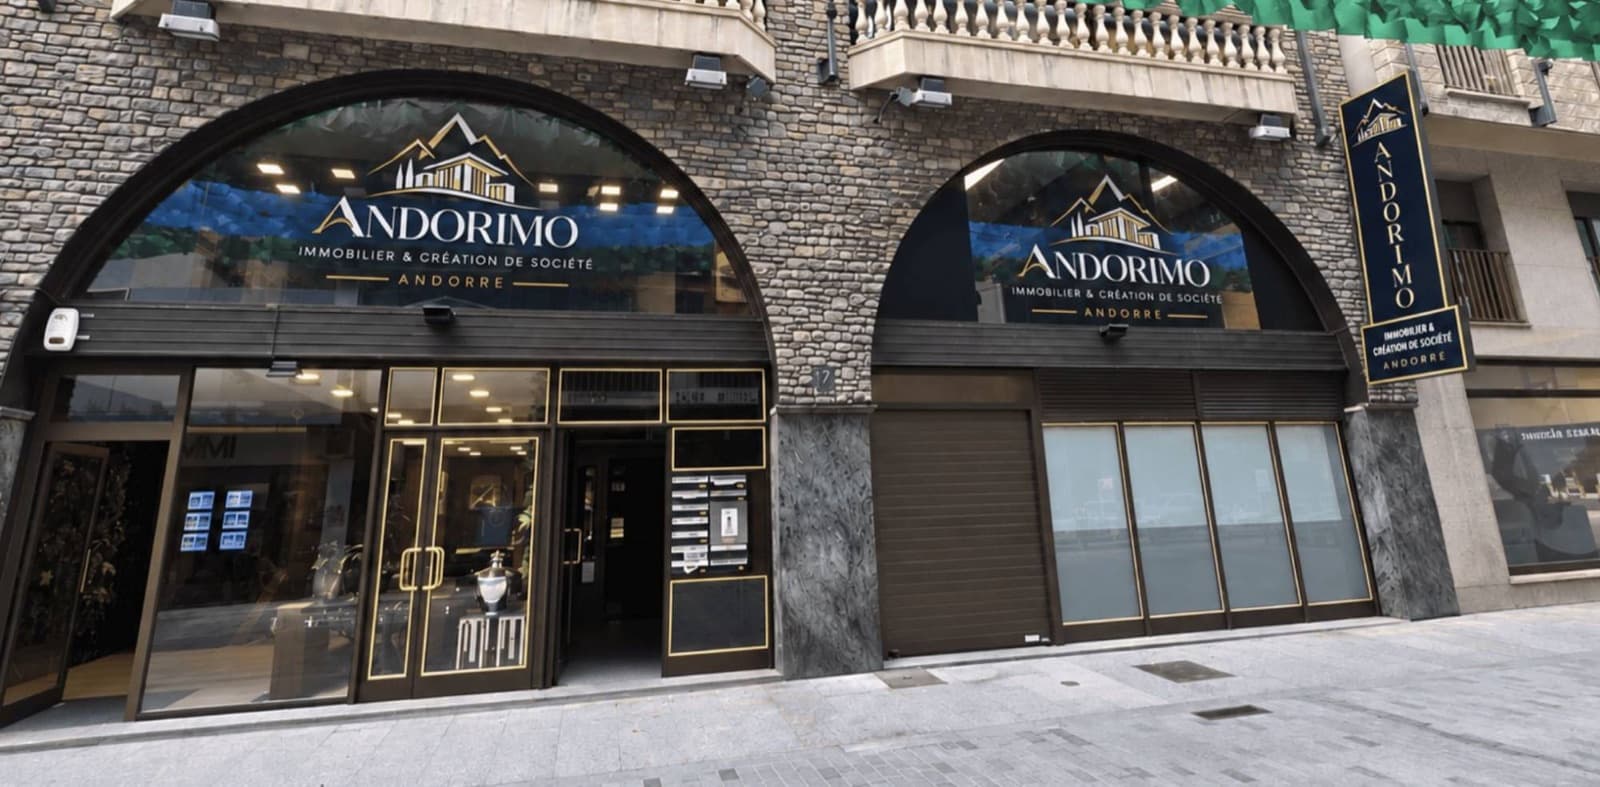
Nuestro equipo
- David F.Fundador
- Sébastien PoliManager
 Sophie ChiarraResponsable de clientes